2 بازدید
اختصاصی – پایگاه خبری معدننامه، بحران گاز در صنعت فولاد ایران دیگر تنها مسئله کمبود انرژی در ماههای سرد سال نیست. افزایش تعرفه گاز، تغییر مبانی ارزی محاسبات و وابستگی بخشی از قیمتگذاری به بازارهای جهانی، شرایطی ایجاد کرده که تولیدکنندگان فولاد حتی در صورت دسترسی به گاز نیز با پرسش جدی درباره هزینه اقتصادی ادامه فعالیت روبهرو هستند.
این مسئله در واحدهای احیای مستقیم اهمیت بیشتری دارد؛ واحدهایی که گاز طبیعی برای آنها صرفاً سوخت نیست، بلکه در فرایند تبدیل سنگآهن به آهن اسفنجی نیز نقش اساسی دارد. بنابراین، افزایش قیمت گاز میتواند به شکل مستقیم بر هزینه تولید آهن اسفنجی اثر بگذارد و فشار آن به مراحل بعدی زنجیره فولاد منتقل شود.
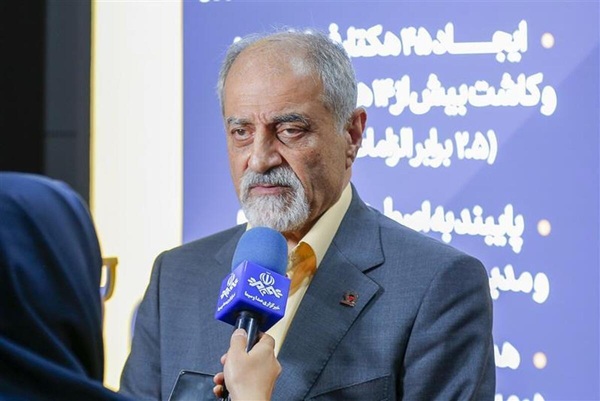
در چنین شرایطی، پرسش معدننامه از دکتر حسین صمصامی این بود که چرا کشوری برخوردار از منابع گسترده گاز طبیعی باید هزینه تولید صنایع خود را به نوسانات بازارهای خارجی وابسته کند؛ آن هم در دورهای که جنگ، اختلال در تجارت انرژی و محدودیت تردد در تنگه هرمز، بازار جهانی نفت و گاز را تحت فشار قرار داده است.
افزایش جهانی قیمت انرژی؛ فشاری که به تولید داخل بازمیگردد
صمصامی در پاسخ، ریشه مسئله را در ساختار قیمتگذاری مواد اولیه و منابع انرژی کشور دانست و توضیح داد که قیمت برخی کالاهای پایه، خوراک پتروشیمی و فرآوردهها به نرخهای جهانی و ارز وابسته شده است؛ سازوکاری که از نظر او، آثار افزایش قیمت در بازارهای بینالمللی را به هزینه تولید داخل منتقل میکند.
این موضوع در شرایط کنونی ابعاد مهمتری پیدا کرده است. اختلال در تجارت انرژی از مسیر تنگه هرمز و آسیب به زیرساختهای منطقه، در مقاطعی به افزایش قیمت و نوسان شدید بازار جهانی انرژی منجر شده است. از سوی دیگر، بخشی از فرمول محاسبه قیمت خوراک گاز در ایران به شاخصهای بینالمللی وابسته است.
در نتیجه، همان بحرانی که بر عرضه و قیمت انرژی در بازار جهانی فشار وارد کرده، میتواند از مسیر فرمول قیمتگذاری به هزینه تولید صنایع داخلی نیز منتقل شود. به بیان دیگر، اقتصاد ایران با این خطر روبهروست که علاوه بر تحمل هزینههای مستقیم جنگ و اختلال در تجارت، بخشی از پیامدهای قیمتی آن را نیز در صورتحساب انرژی تولیدکنندگان خود مشاهده کند.
البته این انتقال هزینه خودکار و به یک اندازه نیست؛ شدت اثر آن به تغییر شاخصهای گاز، نرخ ارز، مقررات حاکم بر دوره مصرف و نحوه محاسبه صورتحساب بستگی دارد. با این حال، اصل وابستگی بخشی از نرخ گاز داخلی به شاخصهای خارجی، زمینه چنین انتقالی را ایجاد میکند.
صمصامی این وضعیت را از پیامدهای نامطلوب سیاستگذاری اقتصادی دانست و معتقد است منابعی که در داخل کشور تولید میشوند، نباید به شکلی قیمتگذاری شوند که افزایش نرخ ارز و قیمتهای جهانی، پیوسته هزینه استفاده داخلی از آنها را بالا ببرد.
افزایش حدود ۶۶ درصدی نرخ پایه گاز؛ فشار بر اقتصاد احیای مستقیم
بررسی ارقام ابلاغشده در پرونده معدننامه نشان میدهد نرخ پایه گاز در ردیف مربوط به سوخت پتروشیمیها، پالایشگاهها و واحدهای احیای فولاد، از ۱۰۷ هزار و ۷۳۵ ریال به ازای هر مترمکعب در فروردین ۱۴۰۵ به ۱۷۸ هزار و ۴۹۳ ریال در شهریور همان سال رسیده است؛ افزایشی معادل حدود ۶۵٫۷ درصد.
این ارقام مربوط به نرخ پایه همان ردیف تعرفهای است و نباید با مبلغ نهایی صورتحساب همه کارخانههای فولادی یکسان تلقی شود. هزینههای جانبی، نوع مصرف و سایر اجزای قبض میتوانند مبلغ پرداختی را تغییر دهند.
بر مبنای مصوبه قیمتگذاری سال ۱۴۰۲، نرخ گاز واحدهای احیای مستقیم، به استثنای واحدهای کوره بلند، معادل ۶۰ درصد نرخ پایه خوراک گاز پتروشیمیها تعیین شده است. در فرمول تاریخی خوراک پتروشیمی نیز شاخصهای بازار جهانی یکی از دو مؤلفه اصلی محاسبه را تشکیل میدهند و مؤلفه دیگر به معدل وزنی قیمتهای داخلی، صادراتی و وارداتی وابسته است.
این ساختار نشان میدهد قیمت گاز صنایع ایران صرفاً برابر قیمت جهانی نیست، اما از تغییرات آن مستقل هم نیست.
در یکی از محاسبات فنی بررسیشده در پرونده معدننامه، سهم هزینه گاز از هزینه تولید محصول در واحد مورد بررسی، از ۱۷٫۱ درصد در سال ۱۴۰۴ به ۲۲٫۷ درصد در مرداد ۱۴۰۵ رسیده است. این ارقام نشاندهنده افزایش سهم گاز در ساختار هزینه همان واحد هستند و بدون دسترسی به اطلاعات مالی دیگر کارخانهها نمیتوان آنها را به کل صنعت فولاد تعمیم داد.
با وجود این محدودیت، جهت تغییرات روشن است: افزایش بهای گاز میتواند بخشی از حاشیه سود تولیدکنندگان را کاهش دهد؛ بهویژه برای بنگاههایی که امکان انتقال کامل افزایش هزینه به قیمت فروش محصولات خود را ندارند.
چرخهای که تولیدکننده و تأمینکننده گاز را همزمان تحت فشار قرار میدهد
یکی از نکات مهم گفتوگوی صمصامی با معدننامه آن است که او مشکل را صرفاً به افزایش درآمد شرکت ملی گاز یا تصمیم یکجانبه دولت محدود نمیکند.
به اعتقاد این نماینده مجلس، شرکتهای تولیدکننده و تأمینکننده گاز نیز با افزایش هزینه تجهیزات، مواد اولیه، انتقال و توسعه زیرساختها مواجهاند. هنگامی که بخشی از این هزینهها به نرخ ارز و قیمتهای جهانی وابسته باشد، افزایش آنها میتواند فشار مالی بر تأمینکننده انرژی را تشدید کند.
او این وضعیت را یک چرخه خطرناک توصیف کرد؛ چرخهای که در آن افزایش نرخ ارز و قیمت کالاهای پایه، هزینه تأمین انرژی را بالا میبرد، تأمینکننده برای جبران هزینهها به افزایش تعرفه نیاز پیدا میکند و در نهایت تولیدکننده صنعتی ناچار میشود بار مالی بیشتری تحمل کند.
صمصامی همچنین هشدار داد که انتقال این هزینه به قیمت محصولات، خطر افزایش تورم را به همراه دارد؛ در مقابل، جلوگیری از تعدیل قیمت فروش بدون جبران افزایش هزینهها نیز میتواند بنگاه تولیدی را با کاهش سودآوری یا زیان مواجه کند.
این وضعیت برای صنعت فولاد یک تعارض جدی ایجاد میکند: از یک سو، تولیدکننده باید گاز را با تعرفه بالاتر خریداری کند و از سوی دیگر، ممکن است به دلیل شرایط بازار یا محدودیتهای سیاستگذاری، امکان جبران کامل این هزینه را از محل فروش محصولات خود نداشته باشد.
در چنین شرایطی، افزایش قیمت گاز الزاماً به معنای تعطیلی کارخانه نیست، اما اگر همزمان با محدودیت تولید، افت فروش و افزایش سایر هزینهها اتفاق بیفتد، میتواند توان مالی بنگاه را تضعیف کند و ادامه فعالیت بعضی ظرفیتهای تولیدی را با مخاطره روبهرو سازد.
راهحل، یارانه بیشتر است یا اصلاح فرمول قیمتگذاری؟
در بخش دیگری از این گفتوگو، معدننامه این پرسش را مطرح کرد که آیا میتوان بدون پرداخت یارانه غیرهدفمند، از طریق اصلاح فرمول گاز، فشار بر صنایع را کاهش داد.
صمصامی با تأیید ضرورت اصلاح فرمول، خواستار بازنگری در سازوکاری شد که قیمت منابع و مواد اولیه داخلی را به شاخصهای جهانی پیوند میدهد.
او البته نسبت به کاهش دستوری قیمت گاز بدون توجه به منابع مالی شرکت ملی گاز نیز هشدار داد. به اعتقاد صمصامی، اگر تعرفهها کاهش یابند اما هزینه واقعی تولید، انتقال و توسعه شبکه همچنان بالا باشد، مشکل مالی صرفاً از مصرفکننده صنعتی به تأمینکننده انرژی منتقل میشود.
به همین دلیل، راهکار موردنظر او تنها کاهش قیمت فروش گاز نیست؛ بلکه کاهش هزینههای واقعی تولید و انتقال انرژی، اصلاح سیاستهای ارزی و بازنگری در قوانین و مقررات قیمتگذاری را نیز دربرمیگیرد.
صمصامی در این گفتوگو همچنین پذیرفت که برای کاهش فشار کوتاهمدت بر تولیدکنندگان میتوان تخفیفهایی در قیمت گاز در نظر گرفت، اما تأکید کرد این اقدام نباید شرکت ملی گاز را با کمبود منابع مواجه کند.
در واقع، از مجموع اظهارات او میتوان دو مسیر متفاوت را تشخیص داد: نخست، اقدامات موقت برای جلوگیری از تشدید فشار بر تولیدکنندگان و دوم، اصلاح ساختاری نظام قیمتگذاری برای جلوگیری از تکرار بحران.
اختلافنظر در مجلس بر سر قیمتگذاری جهانی
صمصامی در پاسخ به پرسش معدننامه درباره امکان اصلاح قانونی فرمول گاز، اعلام کرد موضوع در مجلس و کمیسیون مربوط مطرح شده، اما درباره ضرورت تغییر سازوکار فعلی اتفاقنظر وجود ندارد.
او توضیح داد که برخی مخالفان این رویکرد معتقدند فاصله گرفتن از قیمتهای جهانی میتواند زمینه ایجاد رانت و فساد را فراهم کند. در مقابل، صمصامی استدلال میکند که وابسته کردن قیمت منابع داخلی به شاخصهای جهانی، فشار نامتناسبی بر اقتصادی وارد میکند که بخش بزرگی از درآمدهای آن ریالی است.
این اختلافنظر به یکی از مسائل اساسی سیاستگذاری انرژی بازمیگردد: آیا قیمت داخلی گاز باید عمدتاً از هزینه واقعی تأمین آن تبعیت کند یا قیمت فرصت اقتصادی این منبع در بازارهای خارجی نیز باید در تعیین تعرفه نقش داشته باشد؟
طرفداران استفاده از شاخصهای جهانی، نگرانیهایی درباره فروش ارزان منابع، افزایش مصرف غیربهینه، کاهش انگیزه سرمایهگذاری و ایجاد رانت دارند. در مقابل، منتقدان این روش بر تفاوت ساختار درآمدی، محدودیتهای اقتصادی کشور و آثار افزایش هزینه انرژی بر تولید داخلی تأکید میکنند.
صمصامی برای پیگیری دیدگاه خود به طرح «تقویت پول ملی و سرمایهگذاری برای تولید» اشاره کرد؛ طرحی که به گفته او، با هدف اصلاح برخی قوانین و سازوکارهای ارزی و قیمتگذاری تهیه شده است. او از رسانهها نیز خواست موضوع اصلاح این سازوکارها را بهعنوان یک مطالبه عمومی پیگیری کنند.
با این حال، وضعیت دقیق رسیدگی به این طرح، مفاد نهایی پیشنهادی و زمان احتمالی تصمیمگیری درباره آن باید از مسیر اسناد رسمی مجلس روشن شود. صرف مطرحشدن یک طرح در کمیسیون به معنای تصویب یا قطعیشدن تغییر تعرفهها نیست.
جمعبندی معدننامه: مسئله فقط قیمت گاز نیست، آینده تولید است
آنچه از گفتوگوی اختصاصی دکتر حسین صمصامی با معدننامه و بررسی اسناد قیمتگذاری گاز به دست میآید، نشان میدهد بحران انرژی صنعت فولاد را نمیتوان صرفاً با کاهش یا افزایش یک تعرفه توضیح داد.
صنایع فولادی به گاز پایدار و قابل پیشبینی نیاز دارند. شرکت ملی گاز نیز برای نگهداری شبکه، توسعه زیرساختها و تداوم عرضه، به منابع مالی کافی وابسته است. تصمیمگیری درباره قیمت این حامل انرژی، بدون در نظر گرفتن هر دو سوی مسئله، خطر انتقال بحران از یک بخش اقتصاد به بخش دیگر را در پی دارد.
آنچه این وضعیت را در شرایط جنگی حساستر میکند، ارتباط میان تحولات بازار جهانی انرژی و سازوکار قیمتگذاری داخلی است. هنگامی که بحران ژئوپلیتیکی به افزایش بهای جهانی گاز منجر میشود، وجود مؤلفههای خارجی در فرمول تعرفه میتواند بخشی از فشار آن بحران را به تولیدکننده ایرانی منتقل کند؛ تولیدکنندهای که همزمان با محدودیتهای تأمین انرژی، هزینههای مالی و دشواریهای بازار نیز مواجه است.
از این منظر، بازنگری در نظام قیمتگذاری گاز یک بحث محدود درباره حمایت از فولادسازان نیست، بلکه موضوعی مرتبط با حفظ ظرفیت تولید، جلوگیری از فرسایش سرمایهگذاری و آینده رقابتپذیری صنایع کشور است.
با این همه، اصلاح موفق تعرفهها نیازمند پاسخ روشن به چند پرسش است: هزینه واقعی تأمین هر مترمکعب گاز چقدر است؟ سهم نوسانات جهانی و نرخ ارز در صورتحساب صنایع چگونه محاسبه میشود؟ چه میزان از افزایش تعرفه صرف توسعه و پایداری عرضه میشود؟ و آیا میتوان سازوکاری طراحی کرد که بدون ایجاد رانت یا تضعیف سرمایهگذاری در صنعت گاز، از تحمیل شوکهای نامتناسب به تولیدکنندگان جلوگیری کند؟
پاسخ به این پرسشها باید با انتشار محاسبات، ارزیابی مستقل هزینهها و بررسی آثار واقعی تعرفهها بر واحدهای تولیدی همراه باشد.
مسئله اصلی این نیست که گاز صنعتی ارزان باشد یا گران؛ مسئله آن است که قیمتگذاری باید شفاف، قابل دفاع، قابل پیشبینی و متناسب با ضرورت تداوم تولید باشد. تا زمانی که این چهار شرط محقق نشود، تغییر تعرفهها ممکن است به جای حل ناترازی انرژی، ناترازی تازهای در اقتصاد تولید ایجاد کند.