
بازدید خبر: 3
مهسا نیکدل_ پایگاه خبری «معدن نامه»: بازار جهانی فولاد و مواد اولیه در هفته گذشته همچنان تحت تأثیر ضعف تقاضا و چشمانداز رکودی قرار داشت. قیمت سنگ آهن در بازار چین در محدوده ۹۰ دلار در هر تن باقی ماند و قراضه، بیلت و محصولات فولادی نیز نوسان محدودی را تجربه کردند. در بازار داخلی ایران کاهش تقاضا از یک سو و محدودیت عرضه ناشی از مشکلات بورس و تأمین گاز از سوی دیگر شرایطی متناقض ایجاد کرده و احتمال کاهش قابل توجه قیمتها را محدود کرده است.
سنگ آهن در محدوده ۹۰ دلار
در بازار واردات سنگ آهن چین، سنگ آهن با خلوص ۶۱ درصد هفته گذشته نوسان محدودی داشت و در پایان هفته از حدود ۸۹.۹ دلار به ۹۰.۷ دلار به ازای هر تن CFR بنادر چین رسید.
کاهش نرخ حملونقل دریایی با کشتیهای فلهبر کیپسایز در هفتههای اخیر، هزینه انتقال سنگ آهن به چین را کاهش داده است، اما افزایش قیمت گازوئیل و نوسانات نرخ ارز موجب شده هزینههای تولید تغییر محسوسی نداشته باشد.
در مجموع بازار سنگ آهن همچنان با ضعف تقاضا مواجه است و قیمتها در نزدیکی محدوده ۹۰ دلار تثبیت شدهاند.
رشد محدود قیمت قراضه
در بازار واردات قراضه ترکیه قراضه سنگین ۲۰-۸۰ هفته گذشته با افزایش ۳ دلاری از ۳۹۹ به ۴۰۲ دلار به ازای هر تن CFR رسید. این افزایش قیمت در شرایطی رخ داد که بازار همچنان در سکوت نسبی قرار داشت.
قراضه سنگین کلاس ۲ ژاپن نیز ۳۲۶ دلار به ازای هر تن FOB معامله شد. در شرق آسیا قیمت قراضه وارداتی با رشد ۳ دلاری به ۳۹۲ دلار به ازای هر تن CFR رسید.
ثبات بیلت در بازارهای اصلی
میانگین قیمت بیلت صادراتی دریای سیاه هفته گذشته در محدوده ۴۸۵ دلار به ازای هر تن FOB بدون تغییر باقی ماند. در بازار داخلی چین، قیمت بیلت با کاهش ۲ دلاری به ۴۳۹ دلار به ازای هر تن درب کارخانه رسید.
در بازار واردات ترکیه بیلت در محدوده ۵۳۰ دلار به ازای هر تن CFR بود که نسبت به هفته قبل تغییری نداشت. در جنوب شرق آسیا بیلت وارداتی با افت ۶ دلاری به حدود ۴۸۵ دلار به ازای هر تن CFR رسید.
در بازار داخلی ایران نیز قیمت شمش تحت تأثیر محدودیت عرضه اندکی بهبود یافت، هرچند سمت تقاضا همچنان به وضعیت بازار میلگرد وابسته است.
میلگرد در آستانه نقطه حساس
در بازار جهانی مقاطع، قیمت میلگرد صادراتی ترکیه با کاهش ۵ دلاری به ۶۰۵ دلار به ازای هر تن FOB رسید. قیمت داخلی میلگرد ترکیه نیز حدود ۶۱۰ دلار به ازای هر تن درب کارخانه بود و تغییری نداشت.
میلگرد صادراتی چین نیز اندکی افزایش یافت و از ۴۹۳ به ۴۹۴ دلار به ازای هر تن FOB رسید. در اروپا میلگرد در بازار داخلی ۶۶۰ یورو به ازای هر تن درب کارخانه معامله شد و در آمریکا نیز قیمت میلگرد در سطح ۹۶۰ دلار به ازای هر شورتتن ثابت ماند.
در بازار ایران میلگرد در شرایط حساسی قرار گرفته است. تقاضا محدود شده و رکود ساختوساز اجازه رشد محسوس تقاضا را نمیدهد. از سوی دیگر محدودیت عرضه باعث شده کاهش قیمت چندان محتمل نباشد. در صورت تداوم محدودیت عرضه و مقاومت قیمتها احتمال افزایش نرخ در بازار میلگرد وجود دارد.
در بازار تیرآهن نیز نوسانات نرخ ارز موجب تغییر قیمتها شد، اما حجم معاملات و تقاضا همچنان در سطح پایینی قرار داشت.
بازار ورق: چشمانداز افزایش قیمت در ایران
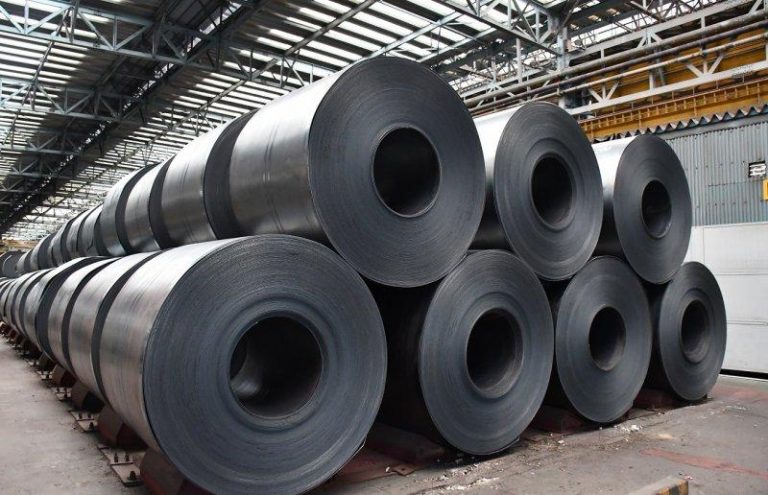
شاخص قیمت ورق گرم صادراتی چین هفته گذشته با کاهش ۳ دلاری به ۴۹۳ دلار به ازای هر تن FOB رسید. ورق گرم صادراتی دریای سیاه در سطح ۵۰۸ دلار به ازای هر تن FOB ثابت ماند و ورق گرم وارداتی جنوب شرق آسیا نیز ۵۳۳ دلار به ازای هر تن CFR معامله شد.
در بازار داخلی اروپا قیمت ورق گرم با رشد ۵ یورویی به ۷۴۵ یورو به ازای هر تن درب کارخانه رسید. در آمریکا نیز قیمت ورق گرم ۲۰ دلار افزایش یافت و به ۱۳۴۰ دلار به ازای هر شورتتن رسید.
در بازار ایران ورق سیاه دو میلیمتر رول مبارکه روز دوشنبه حدود یک میلیون و ۷۵۰ هزار ریال قیمت داشت و تا روز چهارشنبه به یک میلیون و ۷۷۵ هزار ریال رسید. نوسان نرخ ارز یکی از عوامل اصلی تغییر قیمت ورق گرم بود و افزایش نرخ اسلب نیز بر این روند تأثیر گذاشت.
قیمت ورق اکسین نیز تحت تأثیر رشد قیمت اسلب افزایش یافت. در بازار ورق روغنی محدودیت عرضه زمینهساز افزایش قیمت شد. ورق گالوانیزه نیز از رشد قیمت ورق گرم و محدودیت عرضه ورق سرد تأثیر گرفت و با افزایش قیمت همراه شد.
بازار جهانی همچنان درگیر رکود
برآیند تحولات بازارهای جهانی نشان میدهد که رکود همچنان عامل اصلی تعیینکننده روند قیمتهاست. سنگ آهن در محدوده ۹۰ دلار باقی مانده و تقاضای ضعیف اجازه حرکت جدی قیمت را نمیدهد. بازار شمش و قراضه نیز در هفته گذشته نوسان شدیدی نداشت.
در این میان تحولات اقتصادی و سیاسی مناطق مختلف جهان میتواند بر چشمانداز بازار فولاد اثرگذار باشد. افزایش تنشهای اروپا، تداوم رکود در برخی کشورهای خلیج فارس و احتمال سرایت بیشتر این شرایط به شرق آسیا چشمانداز تقاضای فولاد را با ابهام مواجه کرده است.
قیمت نفت برنت نیز در هفته مورد بررسی از حدود ۱۱۶ دلار به ۱۱۷.۷ دلار به ازای هر بشکه افزایش یافت. در بازار مواد اولیه سنگ آهن ۶۱ درصد CFR بنادر چین از ۸۹.۹ به ۹۰.۷ دلار رسید، قراضه ۸۰-۲۰ CFR ترکیه با رشد ۵ دلاری به ۴۰۲ دلار رسید، اسلب دریای سیاه در ۴۷۰ دلار ثابت ماند و بیلت این منطقه نیز در ۴۸۵ دلار بدون تغییر باقی ماند. ورق سیاه دریای سیاه در ۵۰۸ دلار ثابت بود و میلگرد صادراتی ترکیه با افت ۵ دلاری به ۶۰۵ دلار رسید.
بازار ایران بین تقاضای ضعیف و عرضه محدود
بازار داخلی فولاد ایران در هفته گذشته تحت تأثیر دو نیروی متضاد قرار داشت. از یک سو کاهش ساختوساز موجب محدود شدن تقاضای داخلی شده و از سوی دیگر رکود بازارهای منطقهای، ظرفیت صادرات را تحت فشار قرار داده است.
در سمت عرضه نیز شرایط چندان مساعد نیست. تنگناهای ایجادشده در بورس کالا و مشکلات تأمین گاز، حجم عرضه و تولید را محدود کردهاند. کاهش تولید در کنار افزایش هزینههای تولید، زمینه رشد قیمت تمامشده محصولات فولادی را فراهم میکند و همین مسئله احتمال افت شدید قیمتها را کاهش داده است.
با وجود این کشش تقاضا نیز محدود است. در شرایط فعلی بازار توان پذیرش قیمت میلگرد بالاتر از حدود ۱۳۰ هزار تومان و ورق گرم بالاتر از ۱۸۰ هزار تومان را ندارد. رسیدن قیمتها به این محدودهها میتواند به توقف معاملات و کاهش تحرک بازار منجر شود.
در چنین شرایطی نرخ ارز همچنان مهمترین متغیر مورد توجه فعالان بازار است. حساسیت بازار فولاد نسبت به تحولات سیاسی نیز افزایش یافته و نوسانات ارز بهعنوان مهمترین شاخص انعکاس این تحولات، مستقیماً بر قیمت محصولات اثر میگذارد.
احتمال رشد قیمت ورق و مقاطع
با توجه به وضعیت فعلی، بازار فولاد ایران در هفتههای آینده همچنان میان ضعف تقاضا و محدودیت عرضه در نوسان خواهد بود. افزایش هزینه تولید و کاهش حجم عرضه، ظرفیت کاهش قیمت را محدود کرده است اما رکود تقاضا نیز مانع از رشد آزادانه قیمتها میشود.
در کوتاهمدت احتمال افزایش قیمت ورق بیشتر به نظر میرسد و رشد قیمت شمش نیز میتواند به بازار مقاطع منتقل شود. ازاینرو روند نرخ ارز، وضعیت تأمین گاز و میزان عرضه محصولات در بورس کالا، سه متغیر مهمی خواهند بود که مسیر قیمتها در هفتههای پیش رو را تعیین میکنند.