1 بازدید
مهسا نیکدل_ پایگاه خبری «معدن نامه»: بازار جهانی فولاد در هفته گذشته همچنان تحت تأثیر رکود تقاضا قرار داشت و در بخشهایی از زنجیره فولاد، کاهش قیمتها ثبت شد. سنگ آهن وارداتی چین، قراضه ترکیه و ورق گرم صادراتی چین نزولی بودند، هرچند در بازارهای بیلت و محصولات نهایی، تحرکات متفاوتی مشاهده شد.
در بازار داخلی ایران نیز همزمانی هفته پایانی ماه، برگزاری نمایشگاه متافو و تداوم رکود، مانع از شکلگیری معاملات پرحجم شد، بااینحال تغییر سهمیه آهن اسفنجی و نگرانی از محدودیت گاز، در بخشهایی از بازار به تقویت قیمتها کمک کرد.
سنگ آهن در مسیر نزولی
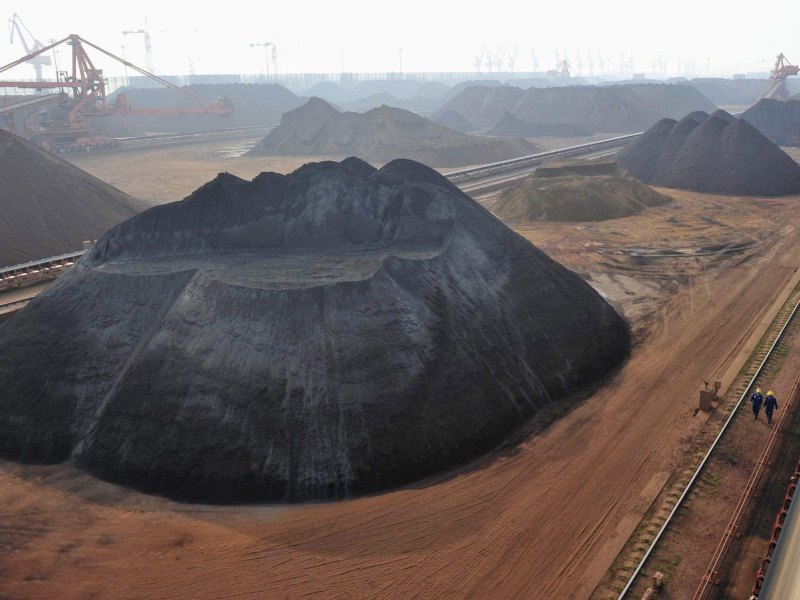
در بازار واردات سنگ آهن چین، قیمت سنگ آهن با خلوص ۶۱ درصد طی هفته گذشته کاهش یافت و از حدود ۹۱ دلار به نزدیک ۸۹ دلار به ازای هر تن CFR رسید.
ضعف حاشیه سود فولادسازان چینی و انتظار برای کاهش تولید فولاد، مهمترین عوامل فشار بر بازار سنگ آهن هستند. کاهش انگیزه تولید فولاد در چین، مستقیماً تقاضا برای مواد اولیه را تحت تأثیر قرار میدهد و همین مسئله چشمانداز کوتاهمدت سنگ آهن را تحت فشار قرار داده است.
در ارزیابی کلی بازار جهانی نیز سنگ آهن ۶۲ درصد در محدوده ۹۷ دلار قرار گرفته و نشانهای از شکلگیری یک موج قدرتمند تقاضا در بازار مشاهده نمیشود.
کاهش قیمت قراضه در بازارهای آسیایی
بازار قراضه نیز هفته گذشته عمدتاً تحت فشار قرار داشت. در بازار واردات ترکیه قیمت قراضه سنگین ۲۰-۸۰ از ۴۰۷ دلار به ۴۰۳ دلار به ازای هر تن CFR کاهش یافت.
قراضه صادراتی سنگین کلاس ۲ ژاپن نیز با افت ۳ دلاری از ۳۴۲ دلار به ۳۳۹ دلار به ازای هر تن فوب رسید. در شرق آسیا، قراضه وارداتی در محدوده ۳۹۵ دلار به ازای هر تن CFR ثابت ماند.
این روند نشان میدهد بازار مواد اولیه فولاد در بخش قراضه نیز با چشمانداز محتاطانهای مواجه است و خریداران تمایل چندانی به پذیرش قیمتهای بالاتر ندارند.
بیلت؛ ثبات در دریای سیاه و رشد در ترکیه و جنوب شرق آسیا
بازار بیلت در هفته گذشته رفتار متفاوتی نسبت به سنگ آهن و قراضه داشت. میانگین قیمت بیلت صادراتی دریای سیاه در محدوده ۴۸۰ دلار به ازای هر تن فوب بدون تغییر باقی ماند.
در بازار داخلی چین نیز قیمت بیلت حدود ۴۲۱ دلار به ازای هر تن درب کارخانه شنیده شد. در بازار واردات ترکیه قیمت بیلت با ۵ دلار افزایش به ۵۲۰ دلار به ازای هر تن CFR رسید. در جنوب شرق آسیا نیز قیمت بیلت وارداتی با رشد ۳ دلاری به ۴۹۰ دلار به ازای هر تن CFR رسید.
در بازار ایران بیلت هفته آرامی را پشت سر گذاشت. تغییر سهمیه آهن اسفنجی از روز دوشنبه به تقویت روند قیمت شمش کمک کرد و موجب شد بازار از حالت کاملاً ایستا فاصله بگیرد.
میلگرد در بازارهای جهانی صعودی شد
در بخش محصولات نهایی، بازار میلگرد در برخی مناطق عملکرد بهتری داشت. قیمت میلگرد صادراتی ترکیه در هفته گذشته با افزایش ۱۰ دلاری به ۶۲۰ دلار به ازای هر تن فوب رسید.
در مقابل میلگرد صادراتی چین با کاهش قیمت مواجه شد و از ۴۹۲ دلار به ۴۸۵ دلار به ازای هر تن فوب رسید.
در بازار داخلی اروپا، قیمت میلگرد با افزایش ۱۰ یورویی به ۶۸۰ یورو به ازای هر تن درب کارخانه رسید. بازار آمریکا نیز شاهد رشد ۳۰ دلاری بود و قیمت میلگرد به ۹۹۰ دلار به ازای هر شورتتن رسید.
در بازار داخلی ایران میلگرد در هفته پایانی ماه تحت تأثیر ابهامات سیاسی عمدتاً ثبات خود را حفظ کرد. با نزدیک شدن به پایان هفته، خوشبینی نسبت به معاملات بورس کالا موجب شد نگاه فعالان بازار نسبت به روند قیمتها اندکی تغییر کند.
در بخش تیرآهن نیز بازار آرام بود، هرچند ارزیابی فعالان بازار این است که قیمتها به کف خود نزدیک شدهاند.
افت محدود ورق گرم چین
در بازار جهانی ورق، میانگین قیمت ورق گرم صادراتی چین طی هفته گذشته ۷ دلار کاهش یافت و به ۴۸۵ دلار به ازای هر تن فوب رسید.
قیمت ورق گرم صادراتی دریای سیاه در ۵۰۸ دلار به ازای هر تن فوب ثابت ماند. در جنوب شرق آسیا نیز ورق گرم وارداتی بدون تغییر در محدوده ۵۳۳ دلار به ازای هر تن CFR معامله شد.
در مقابل بازارهای اروپا و آمریکا رشد قیمت را تجربه کردند. شاخص قیمت ورق گرم در بازار داخلی اروپا با افزایش ۲۰ یورویی به ۷۷۵ یورو به ازای هر تن درب کارخانه رسید. در آمریکا نیز قیمت ورق گرم ۲۰ دلار افزایش یافت و به ۱۳۸۰ دلار به ازای هر شورتتن رسید.
ورق ایران؛ رکود، ارز و محدودیت عرضه
در بازار داخلی ایران، ورق سیاه هفتهای نزولی را پشت سر گذاشت. قیمت ورق ۲ میلیمتر رول مبارکه که در روز شنبه یک میلیون و ۷۸۰ هزار ریال بود، تا روز چهارشنبه به یک میلیون و ۷۴۰ هزار ریال رسید.
رکود بازار و نرمش نرخ ارز، دو عامل اصلی کاهش محدود قیمت ورق گرم بودند.
در بازار ورق اکسین، افزایش نرخ اسلب در شرایطی که بازار همچنان با رکود مواجه است، باعث رشد قیمت شد. در بخش ورق سرد نیز کمبود عرضه، زمینه افزایش قیمت را فراهم کرد.
قیمت ورق گالوانیزه اما تحت تأثیر رکود بازار ورق گرم و کاهش نرخ ارز، افت محدودی داشت.
بازار جهانی در آستانه فصل رکود
مجموع تحولات هفته گذشته نشان میدهد بازار جهانی فولاد همچنان در فضای رکودی قرار دارد. سنگ آهن با عیار ۶۲ درصد در محدوده ۹۷ دلار قرار گرفته، بازار شمش و میلگرد در بسیاری از مناطق تقریباً ثابت است و در بازار قراضه نیز انتظار برای نرمتر شدن قیمتها وجود دارد.
با ورود بازار جهانی به فصل رکود، انتظار شکلگیری رونق قابل توجه در کوتاهمدت چندان قوی نیست. در چنین شرایطی، قیمت نفت و هزینه حملونقل همچنان از عوامل مهم تعیینکننده قیمت فولاد خواهند بود.
قیمت نفت برنت نیز در هفته مورد بررسی از ۸۰.۹۵ دلار به ۹۲.۵۶ دلار به ازای هر بشکه تغییر کرده است.
در بازار مواد اولیه، سنگ آهن ۶۱ درصد CFR بنادر چین از ۹۱ دلار به ۸۹.۲۵ دلار کاهش داشته، قراضه ۲۰-۸۰ CFR بنادر ترکیه از ۴۰۷ دلار به ۴۰۳ دلار رسیده و بیلت فوب دریای سیاه در ۴۸۰ دلار ثابت مانده است. اسلب فوب دریای سیاه نیز ۴۷۰ دلار و ورق گرم این منطقه ۵۰۸ دلار به ازای هر تن فوب ثبت شدهاند.
در بخش محصولات نهایی، میلگرد فوب بنادر ترکیه از ۶۱۰ دلار به ۶۲۰ دلار افزایش یافته است.
یکی از روندهای مهم مورد توجه در افق میانمدت، نقش هزینه انرژی و فاصله از بازار مصرف است. انتظار میرود در پنج سال آینده کشورهایی که به انرژی ارزان دسترسی دارند و از نظر جغرافیایی به بازارهای مصرف نزدیکتر هستند، مزیت بیشتری در صنعت فولاد به دست آورند.
بازار داخلی در انتظار سیگنالهای جدید
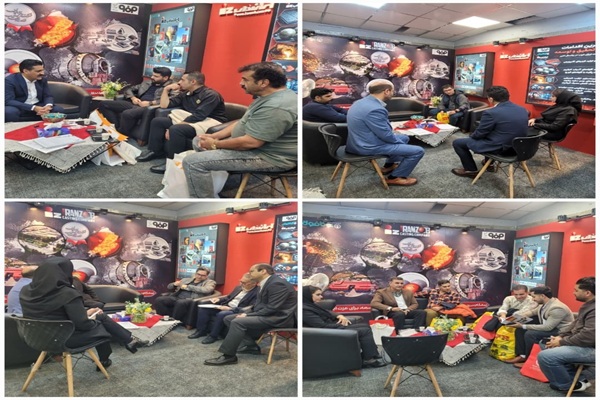
بازار داخلی فولاد در هفته گذشته بیشتر تحت تأثیر دیدارهای فعالان صنعت در نمایشگاه متافو و شرایط هفته پایانی ماه قرار داشت. در چنین فضایی و با توجه به رکود حاکم بر بازار، انتظار فعالیت معاملاتی جدی وجود نداشت.
بااینحال تغییر سهمیه آهن اسفنجی به تقویت قیمت شمش منجر شد و این روند به بازار اسلب نیز سرایت کرد. در بازار میلگرد نیز بحث قطعی گاز موجب افزایش تقاضا شد که نشان میدهد نگرانی از محدودیت تولید در هفتههای آینده میتواند رفتار خریداران را تغییر دهد.
برای هفته پیش رو چند متغیر اصلی میتواند مسیر بازار را تعیین کند. سیاست جدید دولت در حوزه صادرات نفت، روند نرخ ارز و تحولات سیاسی از مهمترین عوامل اثرگذار بر بازار خواهند بود.
از سوی دیگر بسیاری از کارخانهها در حال حاضر موجودی کامل همه سایزها را در اختیار ندارند. همین مسئله میتواند به انبارها و فروشندگان اجازه دهد از هرگونه افزایش تقاضا استفاده کنند، اما جهت اصلی قیمتها همچنان به رفتار نرخ ارز وابسته خواهد بود.
در چنین شرایطی بازار فولاد ایران در هفته پیش رو بیش از آنکه از قدرت تقاضای واقعی تأثیر بگیرد، تحت تأثیر سیگنالهای ارزی، سیاسی و انرژی قرار خواهد داشت. این بازار از یک سو با رکود مصرف مواجه است و از سوی دیگر، محدودیت عرضه در برخی محصولات میتواند مانع از افت شدید قیمتها شود.